Domain urbt.de kaufen?
Wir ziehen mit dem Projekt
urbt.de um.
Sind Sie am Kauf der Domain
urbt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain urbt.de kaufen?
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
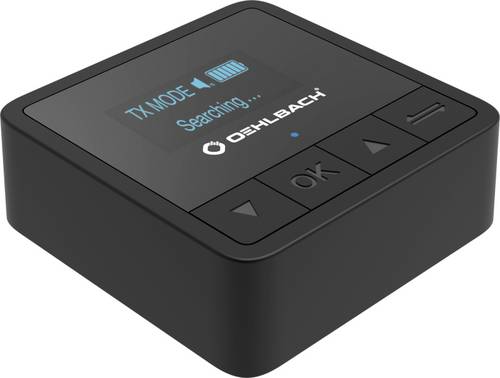
Oehlbach BTR Innovation 5.2 Bluetooth Musik-Sender/Empfänger Bluetooth Version: 5.2 integrierter AkkuDer Oehlbach BTR Innovation 5.2 ist ein Bluetooth-Audioempfänger/-sender mit OLED Display, der speziell von Oehlbach entwickelt wurde. Das Produkt ist mit dem Qualcomm QCC3040-Hauptchip ausgestattet und zeichnet sich durch seine hohe Klangqualität sowie Kompatibilität aus. So können sie beispielsweise Handys, Computer und andere digitale Geräte per Bluetooth mit dem BTR Innovation 5.2 verbinden, und ihre Lieblingsmusik genießen. Darüber hinaus können Audiosignale von TV, MP3 Playern oder anderen Audiogeräten über den BTR Innovation 5.2 an Bluetooth-Kopfhörer oder Lautsprecher weiterleiten.75,32 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Scheytt, Oliver: Personal in Kunst und KulturPersonal in Kunst und Kultur , Personal ist die wichtigste und zugleich aufwendigste Ressource eines jeden Kulturbetriebs. Oliver Scheytt und Katrin Waldeck geben erstmals einen umfassenden Überblick über das Personalmanagement in Kunst und Kultur. Dazu erläutern sie Tarif- und Arbeitsrecht sowie Funktionen und Berufsbilder im Kontext einschlägiger Rechtsformen. Die Impulse des Cultural Leadership bilden den roten Faden für einen sparten- und funktionsübergreifenden Zugriff auf die wesentlichen Handlungsfelder wie Personalplanung, -gewinnung, -entwicklung, -einsatz und -entlohnung. Der Praxisguide richtet sich sowohl an Lehrende und Studierende des Kulturmanagements als auch an Führungskräfte und Personalverantwortliche, die mit einem wirkungsvollen Personalmanagement ihre Kulturorganisation gestalten wollen.Das Buch bildet den Auftakt der neuen Reihe 'Edition KMM - Theorie und Praxis Kultur- und Medienmanagement'. , Angel Eyes/Standlichtringe > Lichter & Leuchten , Erscheinungsjahr: 202410, Autoren: Scheytt, Oliver~Waldeck, Katrin, Seitenzahl/Blattzahl: 282, Abbildungen: 30 SW-Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Management, Keyword: Arbeit; Art; Art Management; Cultural Economy; Cultural Industry; Cultural Leadership; Cultural Management; Culture; Einführung; Entlohnung; Guidebook; Human Resource Management; Introduction; Kultur; Kulturbetrieb; Kulturmanagement; Kulturorganisation; Kulturwirtschaft; Kunst; Kunstmanagement; Personal; Personalmanagement; Praxisguide; Ratgeber; Tarif; Theatermanagement; Theatre Management; Work, Fachschema: Business / Management~Management~Medienwirtschaft, Fachkategorie: Medien, Kommunikation, Unterhaltung und Informationsindustrie, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 282 Blätter, Länge: 215, Breite: 150, Höhe: 22, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Top-Angebote
Produkte zum Begriff EStG Einkommensteuergesetz:
-
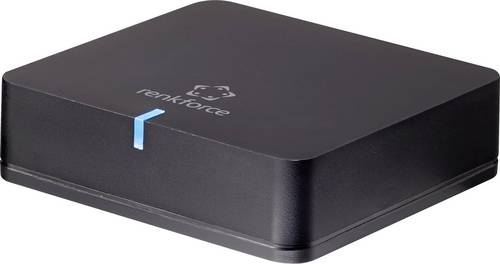
Renkforce Bluetooth Musik-Empfänger Bluetooth Version: 5.0 20m aptX-TechnologieDer Bluetooth-Musikempfänger von Renkforce ermöglicht ein direktes kabellose Streamen von Musik via Handy oder Tablet auf ihre nicht Bluetooth fähige Stereoanlage oder aktiven Lautsprecher. AptX-Bluetooth für CD-Audioqualität Bis jetzt stand Bluetooth-Streamen für Audiophile nicht wirklich als Option zur Verfügung. Der Grund: Die A2DP-Profile, die die Art und Weise festlegen, wie Audiosignale gestreamt werden, fügen vor dem Übertragen von MP3-. ACC- sowie Dateien in anderen Audioformaten einen weiteren Komprimierungsschritt hinzu. Dies führt zu einem hörbaren Qualitätsverlust beim Abspielen. Im Gegensatz dazu dekodiert und rekodiert AptX MP3- oder AAC-Dateien während des Streamens nicht. AptX verpackt die Audiosignale vor dem Bluetoothtransfer digital, was trotz der begrenzten Bluetooth-Bandweite das übertragen großer Datenmengen ermöglicht, soweit das Empfängergerät ebenfalls aptX unterstützt. Leichte Einbindung Der Receiver verfügt über zwei Audio-Ausgänge, die eine außergewöhnliche Klangqualität bieten: Einen analogen Klinken-Ausgang und einen digitalen optischen Toslink-Ausgang. Ein konventioneller 3,5mm-auf-Cinch-Adapter (mitgeliefert) ermöglicht eine Verwendung an älteren Heimkino-Anlagen. Weiter Abdeckungsbereich Der Empfänger erlaubt das Streamen von Audiodateien aus einer Entfernung von bis zu 20m (Sichtlinie).36,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "VIOLINE-MUSIK KUNST RETRO VINTAGE GEIGE INSTRUMENT STEG"Vliestapete, VIOLINE-MUSIK KUNST RETRO VINTAGE GEIGE INSTRUMENT STEG, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Oehlbach BTR Innovation 5.2 Bluetooth Musik-Sender/Empfänger Bluetooth Version: 5.2 integrierter AkkuDer Oehlbach BTR Innovation 5.2 ist ein Bluetooth-Audioempfänger/-sender mit OLED Display, der speziell von Oehlbach entwickelt wurde. Das Produkt ist mit dem Qualcomm QCC3040-Hauptchip ausgestattet und zeichnet sich durch seine hohe Klangqualität sowie Kompatibilität aus. So können sie beispielsweise Handys, Computer und andere digitale Geräte per Bluetooth mit dem BTR Innovation 5.2 verbinden, und ihre Lieblingsmusik genießen. Darüber hinaus können Audiosignale von TV, MP3 Playern oder anderen Audiogeräten über den BTR Innovation 5.2 an Bluetooth-Kopfhörer oder Lautsprecher weiterleiten.75,32 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen § 48 ESTG und § 13 ESTG?
Der Unterschied zwischen § 48 ESTG und § 13 ESTG liegt in ihrem Anwendungsbereich. § 48 ESTG regelt die Besteuerung von Einkünften aus Kapitalvermögen, während § 13 ESTG die Besteuerung von Einkünften aus Vermietung und Verpachtung betrifft. Beide Paragraphen enthalten spezifische Regelungen und Vorschriften für die jeweiligen Einkunftsarten. **
-
Wie wird das Einkommensteuergesetz angewandt?
Das Einkommensteuergesetz wird angewandt, indem die Einkünfte einer Person ermittelt und entsprechend den Steuersätzen besteuert werden. Dabei werden verschiedene Einkommensarten wie Einkünfte aus nichtselbständiger Arbeit, Kapitaleinkünfte oder Einkünfte aus Vermietung und Verpachtung berücksichtigt. Zudem gibt es verschiedene Freibeträge und steuerliche Vergünstigungen, die die Steuerlast reduzieren können. **
-
Wann Freistellungsbescheinigung 48b EStG?
Die Freistellungsbescheinigung nach § 48b EStG wird benötigt, um sicherzustellen, dass bei bestimmten Zahlungen keine Kapitalertragsteuer einbehalten wird. Sie dient als Nachweis dafür, dass der Empfänger steuerlich als nicht meldepflichtig gilt. Die Bescheinigung muss rechtzeitig vor der Zahlung beantragt werden, da sie für das jeweilige Kalenderjahr gilt. Es ist ratsam, die Freistellungsbescheinigung frühzeitig zu beantragen, um Verzögerungen zu vermeiden und sicherzustellen, dass sie rechtzeitig vor der Zahlung vorliegt. Letztendlich liegt es im Interesse des Zahlenden, sicherzustellen, dass die Freistellungsbescheinigung rechtzeitig vorliegt, um potenzielle Steuerprobleme zu vermeiden. **
-
Was ist 37b EStG?
Das 37b EStG bezieht sich auf die steuerliche Behandlung von Sachbezügen, die Arbeitnehmer von ihrem Arbeitgeber erhalten. Diese Sachbezüge sind bis zu einem bestimmten Betrag steuerfrei. Dazu zählen beispielsweise Gutscheine, Tankkarten oder Warengutscheine. Arbeitgeber müssen diese Sachbezüge jedoch korrekt abrechnen und versteuern, um steuerliche Konsequenzen zu vermeiden. Es ist wichtig, dass Arbeitnehmer und Arbeitgeber die Regelungen des 37b EStG genau kennen und einhalten, um steuerliche Vorteile zu nutzen und mögliche Bußgelder zu vermeiden. **
Ähnliche Suchbegriffe für EStG Einkommensteuergesetz
-
Scheytt, Oliver: Personal in Kunst und KulturPersonal in Kunst und Kultur , Personal ist die wichtigste und zugleich aufwendigste Ressource eines jeden Kulturbetriebs. Oliver Scheytt und Katrin Waldeck geben erstmals einen umfassenden Überblick über das Personalmanagement in Kunst und Kultur. Dazu erläutern sie Tarif- und Arbeitsrecht sowie Funktionen und Berufsbilder im Kontext einschlägiger Rechtsformen. Die Impulse des Cultural Leadership bilden den roten Faden für einen sparten- und funktionsübergreifenden Zugriff auf die wesentlichen Handlungsfelder wie Personalplanung, -gewinnung, -entwicklung, -einsatz und -entlohnung. Der Praxisguide richtet sich sowohl an Lehrende und Studierende des Kulturmanagements als auch an Führungskräfte und Personalverantwortliche, die mit einem wirkungsvollen Personalmanagement ihre Kulturorganisation gestalten wollen.Das Buch bildet den Auftakt der neuen Reihe 'Edition KMM - Theorie und Praxis Kultur- und Medienmanagement'. , Angel Eyes/Standlichtringe > Lichter & Leuchten , Erscheinungsjahr: 202410, Autoren: Scheytt, Oliver~Waldeck, Katrin, Seitenzahl/Blattzahl: 282, Abbildungen: 30 SW-Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Management, Keyword: Arbeit; Art; Art Management; Cultural Economy; Cultural Industry; Cultural Leadership; Cultural Management; Culture; Einführung; Entlohnung; Guidebook; Human Resource Management; Introduction; Kultur; Kulturbetrieb; Kulturmanagement; Kulturorganisation; Kulturwirtschaft; Kunst; Kunstmanagement; Personal; Personalmanagement; Praxisguide; Ratgeber; Tarif; Theatermanagement; Theatre Management; Work, Fachschema: Business / Management~Management~Medienwirtschaft, Fachkategorie: Medien, Kommunikation, Unterhaltung und Informationsindustrie, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 282 Blätter, Länge: 215, Breite: 150, Höhe: 22, Gewicht: 422, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
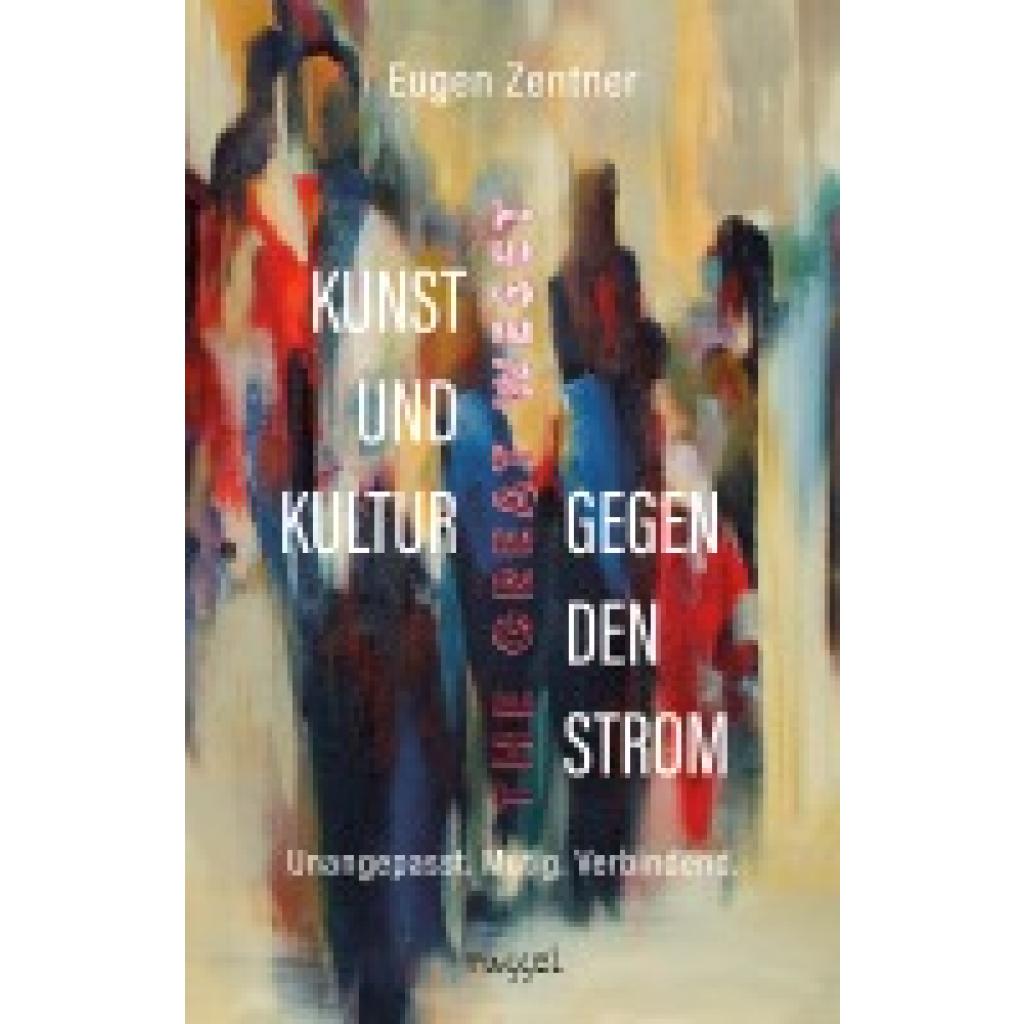
Zentner, Eugen: Kunst und Kultur gegen den StromKunst und Kultur gegen den Strom , Wir setzen dem Great Reset des Weltwirtschaftsforums ein We, ein Wir, entgegen. Die Reihe The Great WeSet widmet sich der Gegenöffentlichkeit, die sich in vielen Bereichen des gesellschaftlichen Lebens formiert hat. Im dritten Band stellt Eugen Zentner Alternativen im Kunst- und Kulturbetrieb vor. Kunst und Kultur gilt als Korrektiv gesellschaftlicher Fehlentwicklungen. Wo soziale und staatliche Institutionen versagen, muss ihnen pointiert und ausdrucksstark der Spiegel vorgehalten werden. Künstler und Kulturschaffende sind nicht bloß Unterhalter, sie sind Kommentatoren der Zeit. Sie sind Mitgestalter, Rebellen, Brückenbauer und Friedensstifter. Von diesem Selbstverständnis haben sich die heutigen Künstler jedoch weit entfernt, zumindest diejenigen, die im sogenannten Mainstream Bekanntheit genießen. Das hat strukturelle Gründe. In dieser Arena kann nur überleben, wer nicht aufbegehrt, wer der Regierungspolitik treu bleibt und sich zur herrschenden Ideologie bekennt. Eine Abweichung reicht mittlerweile aus, um aus dem Rampenlicht verdrängt zu werden. Das Stichwort lautet "Cancel Culture". Seit der Corona-Politik grassiert sie in einem zunehmend höheren Tempo. Für Kunst und Kultur ist das fatal. Doch es gibt auch eine gute Nachricht: Einige Künstler lassen sich nicht einschüchtern. Sie machen das, was man von ihnen erwartet. Sie passen sich nicht an, sie üben Kritik an den Missständen und erheben ihre Stimme, so laut, dass sie in der Öffentlichkeit trotz Cancel Culture nachhallt. In den letzten vier Jahren hat sich eine pulsierende Kulturszene herausgebildet. Der Journalist Eugen Zentner stellt sie in seinem Buch vor. Entlang der Bereiche Kabarett, Musik, Kunst und Literatur zeigt er mit teilweise prägnanten Werkanalysen, welche Themen diese mutigen Künstler beschäftigen, welche Ausdrucksformen sie wählen und was sie antreibt. Es ist eine erbauliche Bestandsaufnahme, eine fulminante Einführung in einen Bereich der außerparlamentarischen Opposition, in dem die Akteure Gegenöffentlichkeit mit den Mitteln der Kunst betreiben. , Klötze mit Einbau > Bremsen, hinten mit Einbau , Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: The Great WeSet#3#, Autoren: Zentner, Eugen, Seitenzahl/Blattzahl: 224, Keyword: Alternativen; Cancel Culture; Corona; Kabaret; Kultur; Kunst; The Great WeSet, Fachschema: Repression~Unterdrückung~Interdisziplinär - Interdisziplinarität~Wissenschaft, Fachkategorie: Kunst: allgemeine Themen~Kunst im öffentlichen Raum~Politische Unterdrückung und Verfolgung~Studium Generale, Warengruppe: TB/Geisteswissenschaften allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: massel Verlag Martin Sell, Verlag: massel Verlag Martin Sell, Verlag: Sell, Martin, Länge: 213, Breite: 131, Höhe: 13, Gewicht: 250, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,21,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "VIOLINE-MUSIK KUNST RETRO VINTAGE GEIGE INSTRUMENT STEG"Vliestapete, VIOLINE-MUSIK KUNST RETRO VINTAGE GEIGE INSTRUMENT STEG, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 37b EStG?
Was bedeutet 37b EStG? Der § 37b des Einkommensteuergesetzes regelt die Besteuerung von geldwerten Vorteilen, die Arbeitnehmer durch die private Nutzung von betrieblichen Elektro- und Hybridfahrzeugen erhalten. Diese Vorteile werden pauschal mit einem Prozent des Bruttolistenpreises pro Monat versteuert. Dadurch soll die Nutzung umweltfreundlicher Fahrzeuge gefördert werden. Arbeitnehmer können jedoch unter bestimmten Voraussetzungen eine geringere Besteuerung beantragen, wenn sie nachweisen, dass sie das Fahrzeug überwiegend dienstlich nutzen. Insgesamt soll die Regelung Anreize für die Nutzung von umweltfreundlichen Fahrzeugen im Betrieb schaffen. **
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Was fällt unter 35a EStG?
Unter 35a EStG fällt die Förderung der Elektromobilität in Form von Steuererleichterungen. Konkret bedeutet das, dass Arbeitgeber ihren Mitarbeitern steuerfreie Vorteile für die Nutzung von Elektro- und Hybridfahrzeugen gewähren können. Dazu zählen beispielsweise die Überlassung von Ladestationen, die Übernahme von Stromkosten für das Laden des Dienstfahrzeugs oder auch die Bereitstellung von Jobtickets für den öffentlichen Nahverkehr. Diese Maßnahmen sollen Anreize schaffen, um den Umstieg auf umweltfreundliche Verkehrsmittel zu fördern und die CO2-Emissionen im Verkehrssektor zu reduzieren. **
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.